
- 엘리스그룹 공모주 청약 분석: 시총 1조 적절한가? 목차
코딩 교육 플랫폼 '엘리스LXP'로 대중에게 친숙했던
엘리스그룹이
AI 전용 클라우드 데이터센터 인프라 기업으로의
완벽한 체질 개선을 선언하며
코스닥 상장을 위한 일반 공모 청약에 돌입했습니다.
기관 수요예측 결과 희망 밴드 최상단인
90,500원에 공모가가 확정되면서
상장 후 시가총액은 무려 1조 53억 원,
총 공모 금액은 2,010억 원에 달하는
매머드급 대어로 자리 잡았습니다.
하지만 연간 매출액이 수백억 원대인 기업이
시가총액 1조 원을 정당화할 수 있는지를 두고
시장에서는 치열한 밸류에이션 공방이 벌어지고 있습니다.
388.84:1이라는 기관 수요예측 경쟁률의 의미와
상장일 20.81%에 불과한 유통물량의 수급 효과도
꼼꼼히 따져봐야 합니다.
아래에서 엘리스그룹의 밸류에이션, 기관 경쟁률의 시장 평가,
상장일 전략까지 확인해 보시고 진행하세요.
1. 재무 실적 및 밸류에이션 분석
① 실적 추이 및 사업 부문별 매출 변화
엘리스그룹의 지난 4개년 실적 흐름을 살펴보면 단순 코딩 교육 기업에서 AI 인프라 기업으로 체질이 완전히 전환되었음을 확인할 수 있습니다. (단위: 백만 원)
| 구분 | 2023년 | 2024년 | 2025년 | 2026년 반기 | 2026년 추정* |
|---|---|---|---|---|---|
| 영업수익 (매출액) | 32,368 | 34,678 | 39,513 | 34,372 | 약 68,744 |
| - AX (교육/솔루션) | 30,233 | 31,718 | 22,058 | 8,182 | - |
| - 클라우드 / 인프라 | 2,136 | 2,960 | 17,455 | 26,190 (76.2%) |
- |
| 영업이익 | 13,245 | 8,298 | 5,182 | 10,343 | 약 20,686 |
| 당기순이익 | 34 | 6,685 | 15,666 | 9,109 | 약 18,218 |
| 영업이익률 (%) | 40.9% | 23.9% | 13.1% | 30.1% | 약 30.1% |
※ 2026년 추정치는 상반기 실적을 단순 2배 연환산한 수치이며, 하반기 계절성에 따라 달라질 수 있습니다.
② 시가총액 1조 원 기준 밸류에이션 멀티플
- 과거 실적 기준 (2025년 결산)
PSR 약 25.4배, PER 약 64.2배 - 2026년 연환산 추정 기준
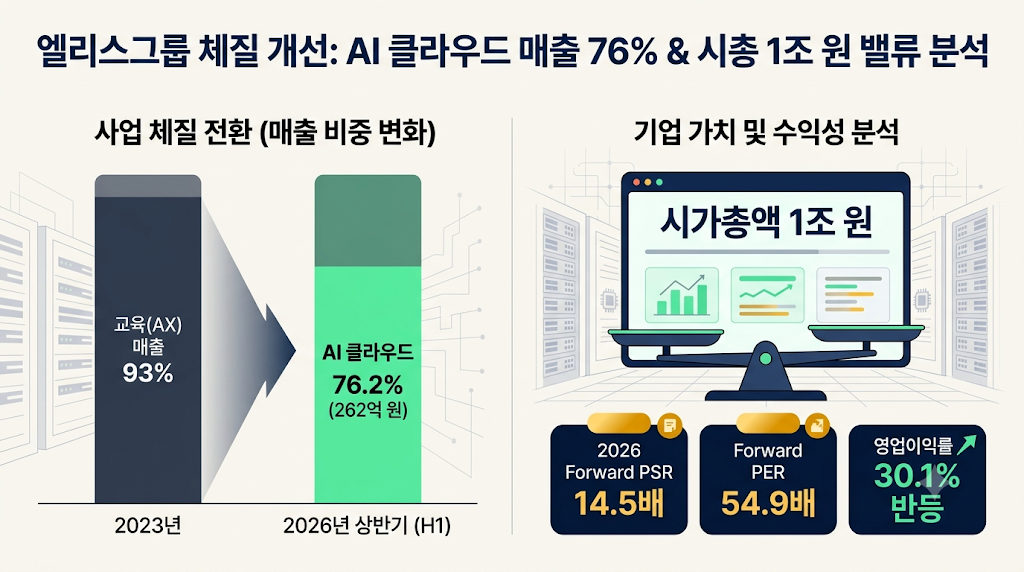
Forward PSR 약 14.5배, Forward PER 약 54.9배
③ 기업가치 1조 원 평가 기준
- AI 클라우드·데이터센터 인프라로의 성공적 전환
2023년까지 93% 이상이던 교육 매출 비중이 2026년 상반기 클라우드 비중 76.2%로 역전.
전통적인 교육주 멀티플(PER 6~10배)이 아닌 글로벌 테크주 멀티플(PSR 10~20배)을 적용 근거. - 폭발적인 외형 성장과 30%대 마진율 회복
상반기 매출(343.7억 원)만으로 2024년 전체 연간 매출에 육박하며 200% 넘는 성장률을 달성,
자체 모듈형 데이터센터(AI PMDC) 가동률 상승으로 영업이익률 30.1% 회복. - 기관 투자자 수요예측 검증
대형 공모 규모에도 참여 기관의 97.8%가 공모가 상단(90,500원) 이상을 베팅하며 시장에서 1조 원 가격 수용.
④ 고평가 우려 및 리스크
- 전통 교육주 대비 극단적 괴리
연매출 9,000억 원, 순이익 900억 원에 달하는 국내 교육 대장주 메가스터디교육의 시총이 약 4,000억 원(PER 4~5배) 수준.
엘리스의 1조 원은 기존 교육 비즈니스로는 설명할 수 없으며, 전적으로 AI 클라우드 성장 밸류. - 단기 차입금 급증 및 유동비율 악화
GPU 서버 도입 투자로 총차입금이 2024년 50억 원에서 2026년 반기 471억 원으로 급증했고, 유동비율은 185.5%에서 52.3%까지 떨어짐.
공모 유입 자금(약 2,011억 원)으로 신속한 재무구조 개선이 필수. - 고객 집중도 및 GPU 감가상각비 부담
고가의 엔비디아 GPU 서버 도입에 따른 대규모 감가상각비가 고정비로 발생.
특정 국책 과제나 주요 고객사의 수주가 둔화될 경우 고정비 레버리지가 역으로 작용해 이익률 급락.
종합 평가 결론
"AI 클라우드 인프라 기업" 관점에서는 상반기 수준의 3자리 수 성장률과 30% 영업이익률이 2027년까지 유지된다면 Forward PER 50배 중반은 공격적이지만 AI 프리미엄 테마 안에서 단기적으로 수용 가능한 수준.
반면 "교육 솔루션" 관점에서는 명백한 고평가 영역이므로, 하반기에도 상반기 수준의 폭발적인 클라우드 수주가 지속되는지가 향후 주가 지속성의 핵심.
2. 기관 수요예측 결과
① 경쟁률 388:1, 과연 낮게 보아야 할까?
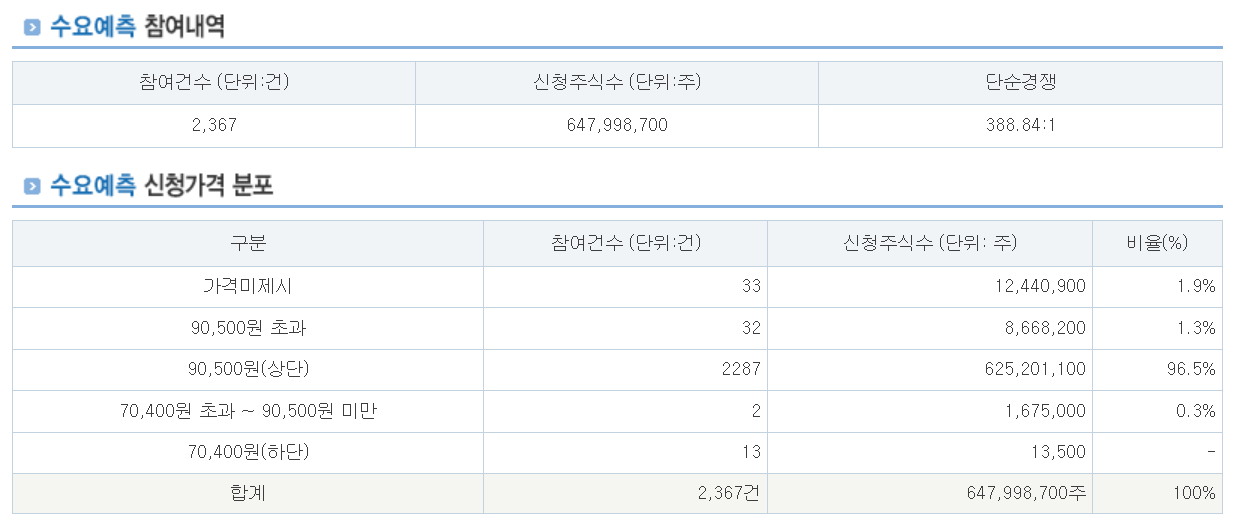
일반적으로 최근 코스닥 중소형 공모주들의 수요예측 경쟁률이 1,000:1을 웃돌다 보니, 388.84:1이라는 수치가 상대적으로 낮아 보일 수 있습니다.
하지만 이는 공모 규모와 단가를 고려하지 않은 단순 착시에 가깝습니다.
- 대형 공모 규모의 특수성
공모 규모가 200억~300억 원대인 소형주는 허수 청약이 쉬워 수천 대 일의 경쟁률이 쉽게 나오지만, 엘리스그룹은 공모 금액만 2,010억 원에 달하는 대형주. - 높은 주당 단가(90,500원)
주당 가격이 9만 원을 넘어가면서 중소형 펀드들의 무지성 참여가 걸러지고, 실제로 자금을 집행할 수 있는 대형 기관들의 실수요가 유입된 결과로 해석. - 참여 건수 2,367건
참여 기관 수 자체가 2,300곳을 넘었다는 점은 시장의 관심도가 매우 뜨거웠음을 명백히 보여줍니다.
| 신청 가격 구분 | 참여 건수 | 신청 주식수 비율 | 비고 |
|---|---|---|---|
| 90,500원 초과 | 32건 | 1.3% | 가격 초과 베팅 |
| 90,500원 (밴드 상단) |
2,287건 | 96.5% | 압도적 집중 구간 |
| 가격 미제시 | 33건 | 1.9% | 상단 수용 의사 |
| 밴드 하단 및 미만 | 15건 | 0.3% 미만 | 극소수 |
② 의무보유확약 비율
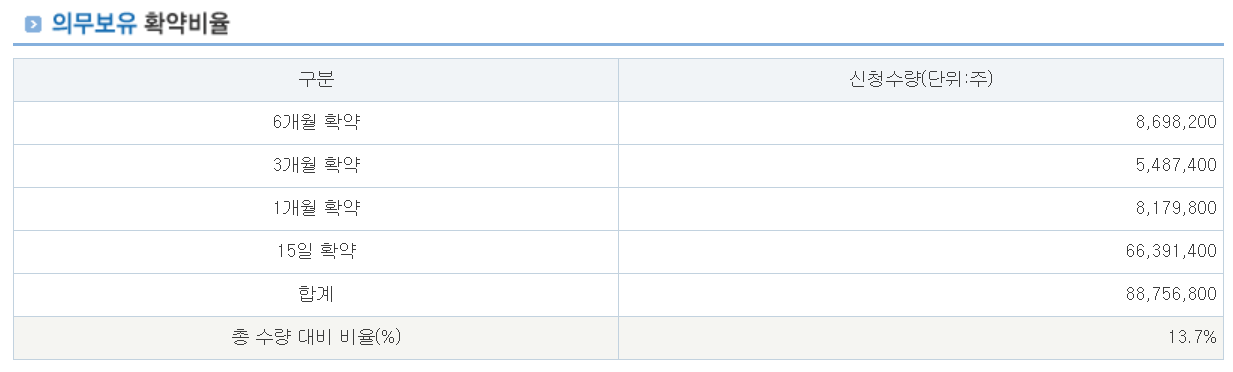
신청 수량 기준 확약 비율은 13.70%로 양호한 수준입니다.
다만 세부 내역을 뜯어보면 15일 확약이 10.2%(66,391,400주)로 전체 확약의 대부분을 차지하고 있으며, 3개월(0.8%) 및 6개월(1.3%)의 장기 확약 비중은 낮습니다.
상장 후 2주가 경과하는 시점부터 기관의 차익 실현 물량이 쏟아질 수 있음을 염두에 두어야 합니다.
3. 상장일 유통가능물량
① 상장일 유통가능비율: 20.81%
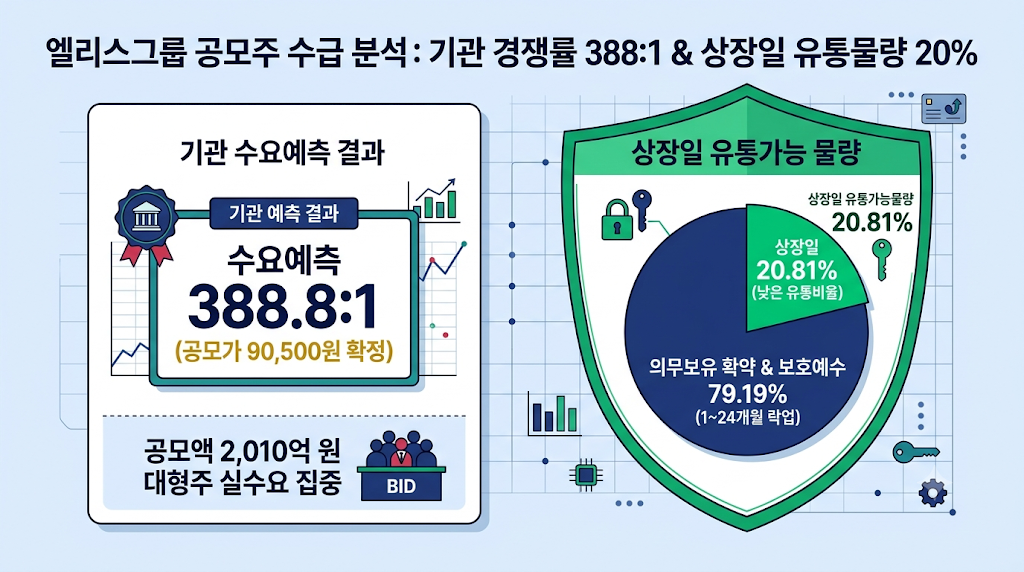
엘리스그룹 공모주의 가장 강력한 무기는 바로 상장일 20.81%에 불과한 매우 낮은 유통가능물량입니다.
| 주주 구분 | 상장 후 지분율 | 상장일 유통 여부 | 보호예수 기간 |
|---|---|---|---|
| 최대주주 및 특수관계인 | 37.41% | 유통 불가 | 24개월 (자진 의무보유) |
| 5% 이상 주요 주주 (VC 등) | 33.38% | 유통 불가 | 1개월 ~ 12개월 분산 락업 |
| 1% 이상 주주 (네이버 등) | 7.10% | 유통 불가 | 1개월 ~ 12개월 분산 락업 |
| 기존 소액주주 물량 | 0.81% | 상장일 매도 가능 | - |
| 공모주주 (신주) | 20.00% | 상장일 매도 가능 | - |
※ 상장 당일 기존 주주 매도 물량이 0.81%로 극히 적어, 공모주주들이 던지지 않는다면 상장일 장 초반 유통 물량 품귀 현상이 발생할 수 있는 매력적인 수급 구조입니다.
4. 최종 청약 전략: 환불일 체크
① 환불일 5일 소요에 따른 기회비용 계산
10월 8일(목) 청약 마감 후 환불일이 10월 13일(화)로 주말과 공휴일이 겹쳐 총 5일간 자금이 묶입니다.
- 마이너스통장 대출(연 5.0% 기준)을 일으켜 비례 청약에 참여할 경우, 1억 원당 약 68,500원의 대출 이자 비용이 고정 발생합니다.
- 비례 배정 1주를 받기 위한 증거금 규모와 상장일 기대 수익률을 보수적으로 계산하여 이자 비용을 상회할 수 있는지 반드시 따져보아야 합니다.
② 주관사별 배정 물량 및 선택 팁
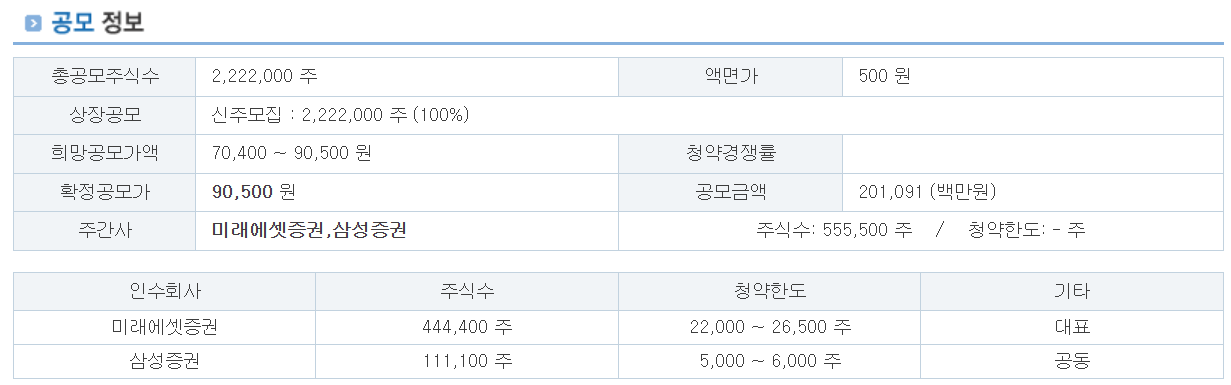
- 미래에셋증권 (대표주관, 444,400주)
전체 일반 배정 물량의 80%가 집중되어 있어 균등 추첨 확률 및 비례 배정 주수 확보에서 기본적으로 가장 유리. - 삼성증권 (공동주관, 111,100주)
물량이 20%로 적지만 마지막 날 오후 경쟁률 눈치작전을 통해 1주라도 더 건질 수 있는 창구로 활용
③ 최종 결론: "수급 플레이로 상장일 단기 대응"
중장기적으로는 높은 밸류에이션(Forward PER 50배 중반)과 차입금 부담, 15일 뒤 풀릴 기관 확약 물량이 부담스럽습니다.
하지만 상장일 20.81%의 낮은 유통물량과 국내 유일의 모듈형 AI 데이터센터 테마는 단기 수급 폭발을 유도하기에 충분합니다.
장기 투자보다는 상장 당일 시초가 및 장 초반 변동성을 활용한 익절 매도 전략을 추천합니다.
공모주는 냉정한 판단이 중요
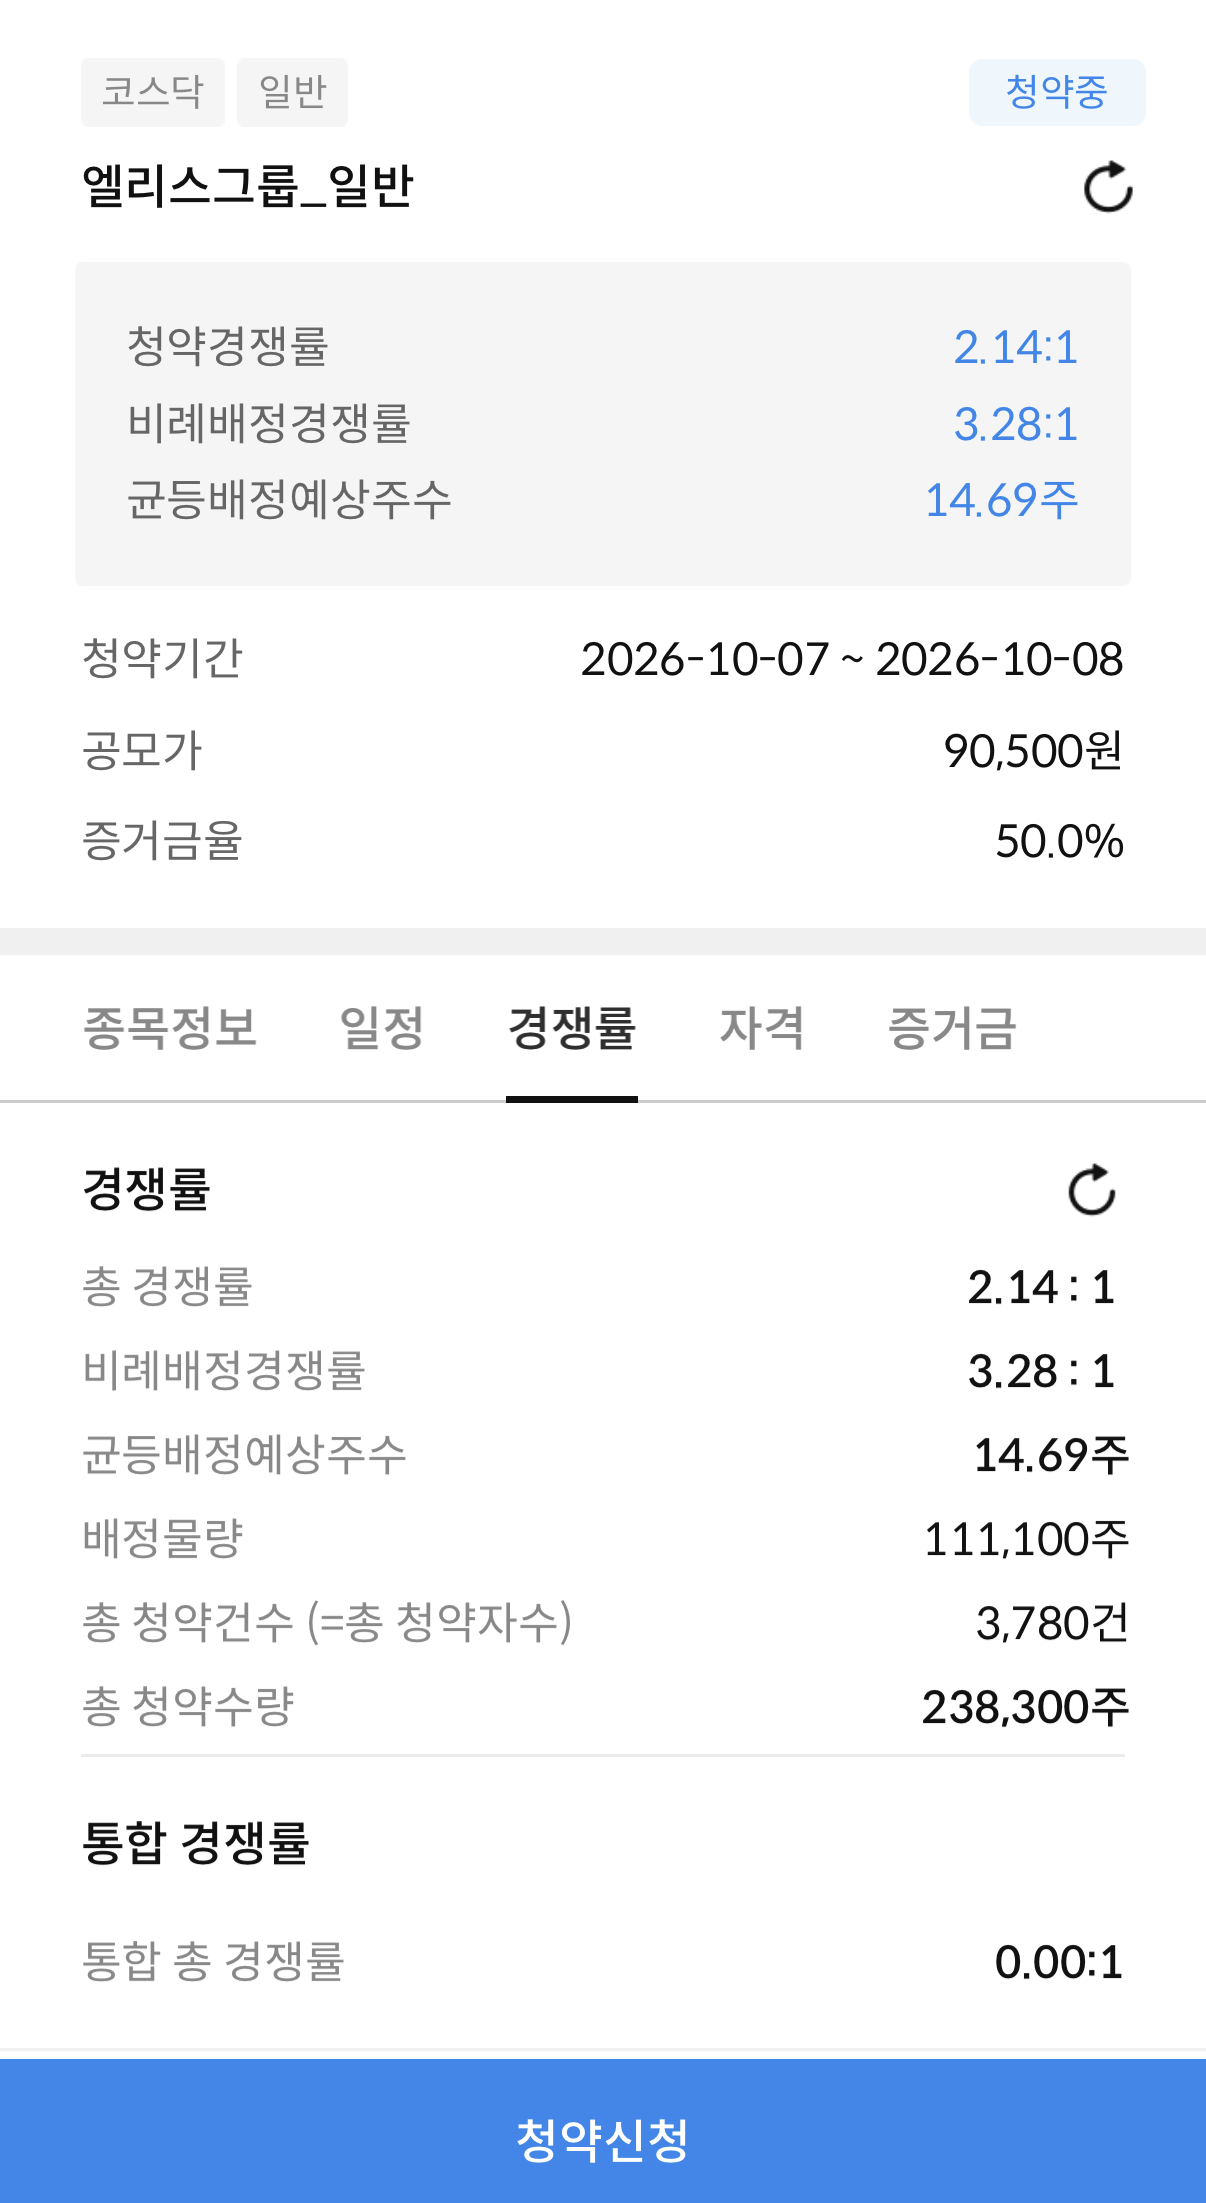

엘리스그룹은 단순한 코딩 교육 기업의 틀을 깨고 AI 클라우드 인프라 기업으로 환골탈태하며 시총 1조 원의 밸류를 인정받았습니다.
성장 속도는 눈부시지만 높은 멀티플은 분명히 냉정하게 생각해야합니다.
무리한 풀대출 비례 청약보다는 미래에셋증권을 중심으로 한 실속 있는 균등 배정과 가용 자금 위주의 비례 청약으로 안전하게 공모주 수익을 확정 지으시길 바랍니다.
성투하시길 바랍니다!
🔗 함께 보면 좋은 공모주 & 단기 재테크 꿀팁
청약 후 환불금을 잠재우지 않고 단 4일간 파킹통장과 CMA로 굴리는 알짜 이자 챙기기 팁을 확인해 보세요.
공모주 청약 환불금 파킹통장·CMA 추천: 3일 굴리고 받는 세후 이자 비교
비례 청약을 위해 마이너스통장이나 정기 예적금에서끌어모은 수천만 원의 증거금이 환불된 후,다음 청약일까지 3~7일간 증권사 계좌(연 0.1% 안팎)에그대로 방치되는 경우가 많습니다.치열한 비
coda3.codaland24.com
멜콘 IPO 공모주 청약 가이드: 확정공모가·수요예측 결과 & 일정 총정리
2026년 10월 공모주 시장의 첫타자는반도체 환경제어 솔루션 전문 기업 멜콘(Melcon) 입니다.이 기관투자자 수요예측에서 높은 흥행을 거두며코스닥 상장을 위한 일반 공모청약에 돌입합니다.멜콘
coda3.codaland24.com
미국주식 세금 줄이기: 12월 말 손실 상계 매매 전략 및 결제일 기준 총정리
미국 주식으로 쏠쏠한 수익을 거두고 기뻐하고 계신가요?계좌 잔고를 보며 안도하기 전에반드시 점검해야 할 항목이 있습니다.바로 22%에 달하는 해외 주식 양도소득세입니다. 미국 주식은 1월 1
coda3.codaland24.com
기존 ISA vs 생산적금융 ISA 차이점 비교: 청년형 중복 개설, 납입 한도
올해 세제개편안 입법예고 당시 기존 ISA의 계약기간이5년으로 묶이거나 미사용 납입한도 이월이 폐지될까걱정하셨던 분들이 많았습니다. 정부가 국무회의 의결을 거쳐 최종 확정한2026년 세제
coda3.codaland24.com
'자산관리' 카테고리의 다른 글
| 우리은행 최고 연 9% 적금 가입 조건 총정리: 우대금리 5.5%p 달성법 & 실제 수령액 (0) | 2026.10.09 |
|---|---|
| 엠에스바이오 공모주 청약 분석: 영업이익률 35% 알짜 바이오? (0) | 2026.10.08 |
| 청년도약계좌 3년 유지 후 중도해지 손해일까? 비과세 혜택과 정부기여금 지급률 총정리 (0) | 2026.10.07 |
| 기존 ISA vs 생산적금융 ISA 차이점 비교: 청년형 중복 개설, 납입 한도 (0) | 2026.10.05 |
| 미국주식 세금 줄이기: 12월 말 손실 상계 매매 전략 및 결제일 기준 총정리 (0) | 2026.10.04 |


